

E se o GPS deixasse de funcionar amanhã?
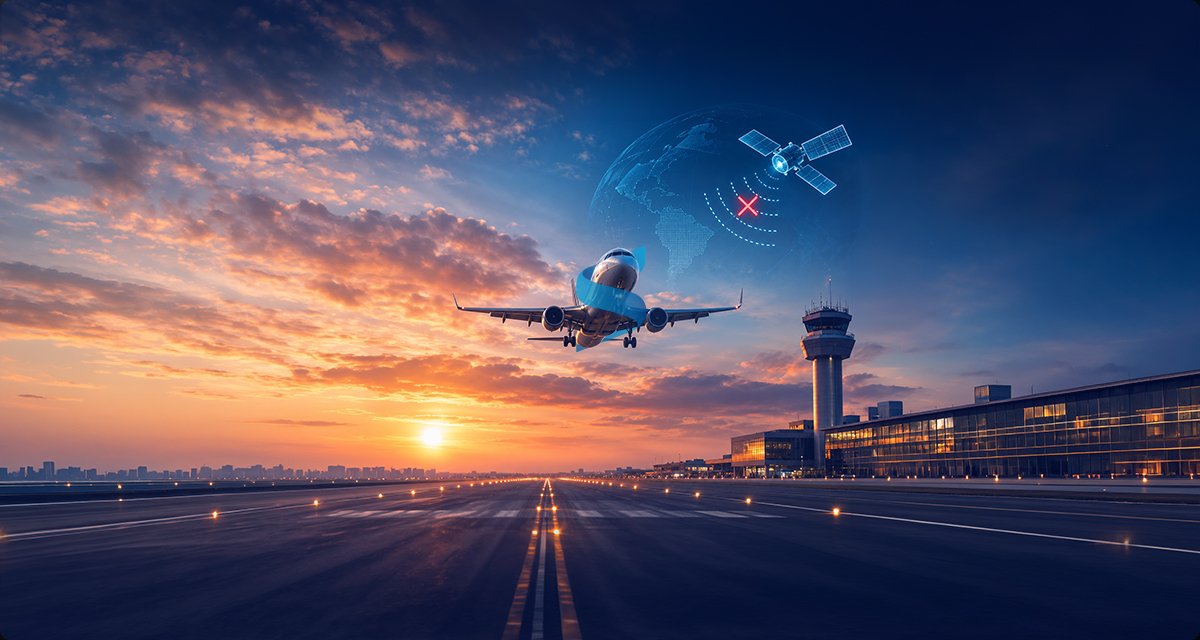
Em setembro de 2026, uma instabilidade no sistema de GPS de aeronaves da Embraer provocou cancelamentos e atrasos em voos da Azul. Mais de 80 voos foram cancelados em um único dia, afetando milhares de passageiros. O problema exigiu ajustes operacionais enquanto fabricantes e companhias aéreas trabalhavam para solucioná-lo. A Embraer esclareceu que a segurança dos voos estava preservada, graças à existência de sistemas e procedimentos alternativos de navegação.
O episódio chama a atenção para uma característica da economia contemporânea: nossa dependência de tecnologias que funcionam de maneira tão discreta que quase nunca pensamos nelas. Até que alguma coisa dê errado.
O GPS é um exemplo particularmente interessante. Embora seja conhecido principalmente pelos aplicativos de navegação, suas aplicações ultrapassam a orientação de motoristas e pilotos. Sistemas de posicionamento por satélite também fornecem referências precisas de tempo, utilizadas na sincronização de redes de telecomunicações, infraestruturas financeiras e outros serviços essenciais.
Uma falha de posicionamento ou sincronização pode produzir consequências muito diferentes. Uma transportadora pode perder eficiência no acompanhamento de suas entregas. Uma operação logística pode enfrentar dificuldades para coordenar veículos e mercadorias. Determinados sistemas de comunicação podem sofrer problemas de sincronização. Em todos esses casos, a tecnologia deixa de ser apenas uma ferramenta de conveniência e passa a representar uma dependência operacional.
Há ainda um aspecto menos conhecido: os sinais de navegação por satélite podem sofrer interferências que impedem sua recepção ou produzem informações incorretas. Esses fenômenos são conhecidos como jamming e spoofing. O primeiro compromete a recepção do sinal; o segundo pode induzir o equipamento a interpretar uma posição ou referência de tempo falsa. A Agência Europeia para a Segurança da Aviação vem alertando para o crescimento dessas ocorrências e para a necessidade de procedimentos capazes de preservar as operações em condições adversas.
Mas a questão que interessa às empresas vai além do funcionamento do GPS. Quantas atividades consideradas rotineiras dependem de um único sistema, fornecedor ou serviço externo? E quantas dessas dependências são conhecidas pelos gestores responsáveis pela continuidade dos negócios?
Uma empresa pode ter equipamentos modernos, profissionais qualificados e processos bem definidos, mas continuar vulnerável à indisponibilidade de uma infraestrutura sobre a qual não exerce qualquer controle. O problema não está necessariamente na tecnologia utilizada. Está na ausência de alternativas quando ela deixa de funcionar.
Foi justamente a existência dessas alternativas que ganhou destaque no episódio envolvendo a Embraer. Apesar dos transtornos operacionais, a fabricante informou que suas aeronaves E2 dispunham de recursos e procedimentos para continuar operando com segurança mesmo diante da instabilidade do GPS. A distinção é importante: uma falha tecnológica não precisa se transformar automaticamente em uma situação de perigo, embora possa provocar interrupções e prejuízos.
Essa é uma das ideias centrais da continuidade de negócios. Identificar dependências críticas, avaliar as consequências de sua indisponibilidade e estabelecer procedimentos de contingência permite reduzir o impacto de acontecimentos que não podem ser inteiramente evitados.
Para uma empresa, isso pode significar manter formas alternativas de comunicação, prever procedimentos manuais para determinadas operações ou diversificar fornecedores estratégicos. O objetivo não é duplicar indiscriminadamente recursos, mas compreender quais interrupções seriam mais prejudiciais e preparar respostas proporcionais à sua importância.
Os seguros também fazem parte dessa análise, embora sua contribuição dependa das características de cada contrato. Uma interrupção operacional causada exclusivamente pela indisponibilidade de um serviço externo não está necessariamente coberta por uma apólice de lucros cessantes, por exemplo. Por isso, a proteção financeira precisa ser examinada em conjunto com as medidas de prevenção e contingência.
Na SICCS, entendemos que uma gestão de riscos eficiente não se limita aos perigos mais evidentes. Ela também precisa considerar as dependências que se incorporaram silenciosamente à rotina das empresas, muitas vezes sem que sua importância seja plenamente percebida.
O episódio do GPS oferece uma lição que ultrapassa a aviação. A confiabilidade de uma tecnologia pode ser extraordinária, mas isso não elimina a necessidade de saber o que fazer quando ela falha.
Afinal, o maior problema de depender de alguma coisa não é precisar dela todos os dias. É descobrir, justamente no dia em que ela falta, que não existe um plano B.
Fontes
www.cnnbrasil.com.br
www.easa.europa.eu
www.eurocontrol.int
www.iata.org
www.reuters.com

Como o resultado da eleição pode afetar a sua gestão de risco.
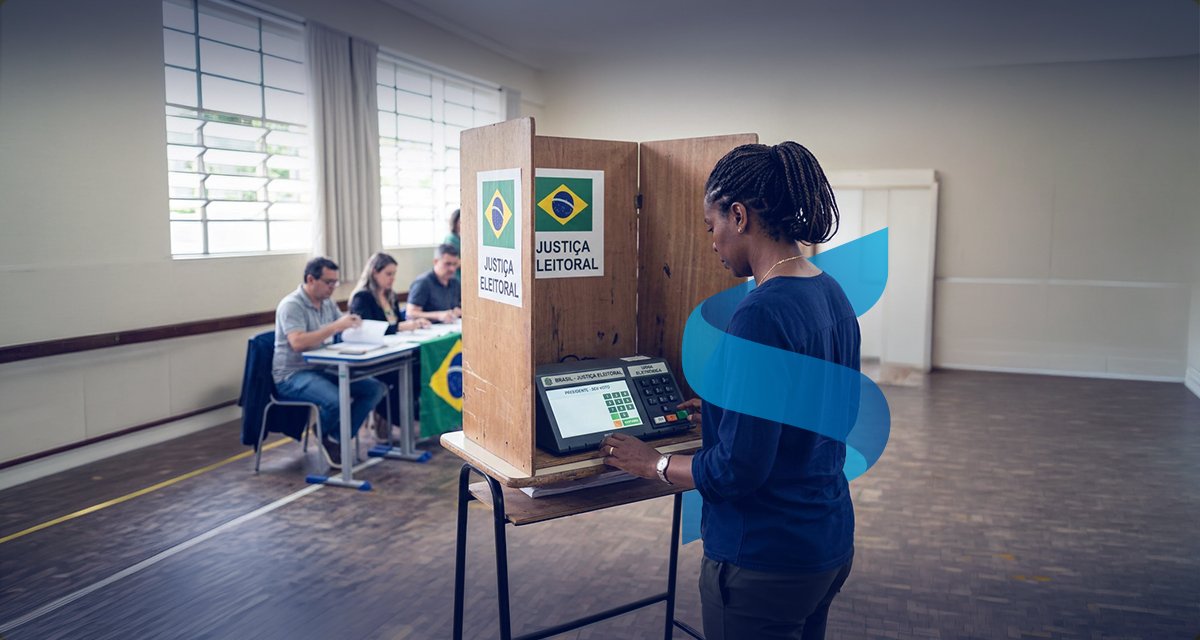
O resultado de uma eleição presidencial pode começar a produzir efeitos sobre as empresas antes mesmo da posse do novo governo. Expectativas sobre juros, tributação, crédito e regulamentação influenciam decisões de investimento, contratação e planejamento financeiro. Algumas empresas preferem aguardar definições; outras antecipam decisões para evitar condições que consideram desfavoráveis. Em ambos os casos, a percepção de risco já está interferindo nos negócios, embora o cenário que a motivou ainda não tenha se concretizado.
As eleições de 2026 acontecem em um ambiente econômico que exige atenção. O Fundo Monetário Internacional projeta crescimento de 2,2% para o país neste ano e de 1,9% em 2027, enquanto as condições de financiamento e a trajetória das contas públicas permanecem entre os fatores relevantes para as decisões empresariais. A disputa eleitoral acrescenta uma variável a esse quadro, pois seu desfecho pode influenciar as expectativas sobre a condução da economia nos próximos anos.
Continuidade ou mudança são possibilidades com implicações distintas, mas nenhuma delas elimina a necessidade de avaliar riscos. A permanência de uma orientação política não significa que as condições econômicas permanecerão inalteradas. Da mesma forma, uma mudança de governo não determina, por si só, instabilidade ou ruptura. Para as empresas, o que importa é identificar quais decisões e condições de operação podem ser afetadas pelas políticas que vierem a ser adotadas.
A reforma tributária oferece um exemplo de como essa análise deve funcionar. Sua implementação envolve mudanças em sistemas de faturamento, processos contábeis, contratos e procedimentos fiscais. Essas adaptações decorrem de regras e cronogramas já estabelecidos, independentemente do resultado eleitoral. Entretanto, as empresas também precisam acompanhar possíveis alterações regulamentares e seus efeitos sobre custos, preços e obrigações. Adiar providências necessárias apenas na expectativa de mudanças políticas pode criar dificuldades operacionais que poderiam ter sido evitadas.
Há situações semelhantes em outros setores. Empresas que dependem de financiamento para expandir suas atividades precisam considerar o custo do crédito. Negócios com contratos de longo prazo devem examinar cláusulas de reajuste e compromissos financeiros. Operações expostas ao comércio internacional precisam acompanhar o câmbio e as condições de importação e exportação. A relevância de cada variável depende das características do negócio, e não apenas da conjuntura política.
Há, porém, uma diferença importante entre reconhecer uma exposição e decidir como agir diante dela. A percepção de risco pode levar uma empresa a suspender investimentos que continuariam viáveis ou, no sentido oposto, a assumir compromissos sem avaliar adequadamente suas consequências. Trabalhar com cenários permite examinar essas decisões com maior objetividade, considerando o que aconteceria com receitas, custos e obrigações caso determinadas condições se alterassem.
Essa análise também ajuda a definir o papel dos seguros. Alterações na política econômica ou na legislação não são riscos que uma apólice empresarial convencional possa neutralizar. Entretanto, a proteção do patrimônio, a cobertura de responsabilidades e a preparação para interrupções operacionais continuam necessárias em qualquer cenário político. A revisão dos contratos de seguro deve acompanhar as mudanças efetivas nas atividades e nas exposições da empresa, sem depender exclusivamente das expectativas sobre o próximo governo.
Na SICCS, entendemos que a gestão de riscos precisa acompanhar a realidade dos negócios, inclusive quando ela é marcada por incertezas que ultrapassam o controle dos gestores. O resultado das urnas poderá influenciar decisões e prioridades nos próximos anos, mas a responsabilidade de proteger a empresa permanece a mesma. Preparar-se para diferentes cenários permite atravessar períodos de continuidade ou mudança com maior capacidade de adaptação, sem transformar cada expectativa política em uma aposta sobre o futuro.
Referências:
www.tse.jus.br
www.imf.org
www.bcb.gov.br
www.gov.br/receitafederal
www.siccseguros.com.br
Seguro precisa fazer parte do seu planejamento estratégico
Planejamento estratégico é o processo pelo qual a empresa define sua direção de longo prazo, faz escolhas estruturais, aloca recursos escassos e decide conscientemente quais riscos assumirá para alcançar seus objetivos. Ele existe para reduzir improvisação, aumentar coerência decisória e dar sentido às decisões cotidianas.
Essa definição traz uma implicação direta, muitas vezes negligenciada no ambiente corporativo: o seguro empresarial não é um tema operacional isolado. Ele é, por natureza, um instrumento de gestão de riscos e, portanto, deveria ser considerado no mesmo nível das decisões que moldam o futuro da empresa.
Na prática, contudo, isso nem sempre ocorre. Em muitas organizações, os seguros entram em pauta apenas depois que decisões relevantes já foram tomadas. Expansões, novos contratos, investimentos em ativos, mudanças operacionais ou crescimento geográfico são definidos primeiro. A proteção vem depois, frequentemente de forma reativa, fragmentada e limitada ao cumprimento mínimo de exigências contratuais ou regulatórias.
Do ponto de vista técnico, esse encadeamento é problemático. Quando o seguro não participa do planejamento estratégico, a empresa pode acabar assumindo exposições que não pretendia assumir, pagando mais caro por coberturas emergenciais, operando com lacunas relevantes de proteção ou descobrindo limitações apenas no momento do sinistro. Não se trata de falha de produto, mas de falha de processo decisório.
Toda estratégia envolve risco. Não existe crescimento, inovação ou expansão sem incerteza. O papel do planejamento estratégico não é eliminar riscos, mas decidir quais riscos faz sentido assumir, quais devem ser mitigados e quais precisam ser transferidos. Nesse contexto, o seguro empresarial cumpre uma função específica e insubstituível: a transferência de riscos que seriam excessivamente onerosos ou imprevisíveis se mantidos integralmente no balanço da empresa. Ignorar o seguro nesse momento equivale a planejar apenas metade do caminho.
Na vida real, seguros empresariais interferem diretamente em decisões estratégicas concretas:
- A expansão de operações depende da disponibilidade, do custo e das condições de cobertura de riscos em novas regiões.
- A estruturação de contratos relevantes frequentemente exige seguros específicos, limites elevados e cláusulas técnicas que afetam custo e viabilidade.
- Investimentos em ativos, obras, plantas industriais, frotas, tecnologia ou infraestrutura alteram o perfil de risco da empresa e exigem reavaliação consistente das coberturas.
Da mesma forma, a continuidade do negócio depende de instrumentos como seguros de lucros cessantes e riscos operacionais, que influenciam diretamente a capacidade de atravessar eventos adversos sem comprometer a estratégia.
Outro ponto frequentemente subestimado é o impacto dos seguros na previsibilidade financeira. Prêmios, franquias, limites, exclusões e condições de indenização afetam a estrutura de custos, a volatilidade do fluxo de caixa, a capacidade de absorver perdas inesperadas e a resiliência da empresa em cenários adversos. Sob essa ótica, o seguro também funciona como ferramenta de estabilização financeira e deveria ser considerado ao lado de decisões de investimento e alocação de capital.
Ou seja, um planejamento estratégico que ignora os seguros empresariais é, na melhor das hipóteses, incompleto. Na pior, cria uma falsa sensação de controle. Integrar seguros ao nível estratégico não significa engessar decisões, mas oferecer suporte técnico para que a empresa cresça com mais clareza, previsibilidade e consistência. Em um ambiente de negócios cada vez mais complexo, essa integração deixa de ser diferencial e passa a ser uma necessidade.
Quando os seguros são tratados de forma estratégica, o papel da corretora também se transforma. Ela deixa de ser apenas intermediária de contratação e passa a atuar como tradutora técnica de riscos para a linguagem empresarial, apoio ao processo decisório e elo entre estratégia, operação e proteção.
Na SICCS, essa visão orienta a atuação consultiva: compreender o negócio, seus objetivos e seus riscos antes de falar em apólices. Porque seguro bem estruturado não é aquele que simplesmente existe, mas o que faz sentido dentro da estratégia da sua empresa.
Fontes
www.universodoseguro.com.br
www.diariodocomercio.com.br
www.iso.org
www.coso.org
www.hbr.org
www.mckinsey.com