

Como o resultado da eleição pode afetar a sua gestão de risco.
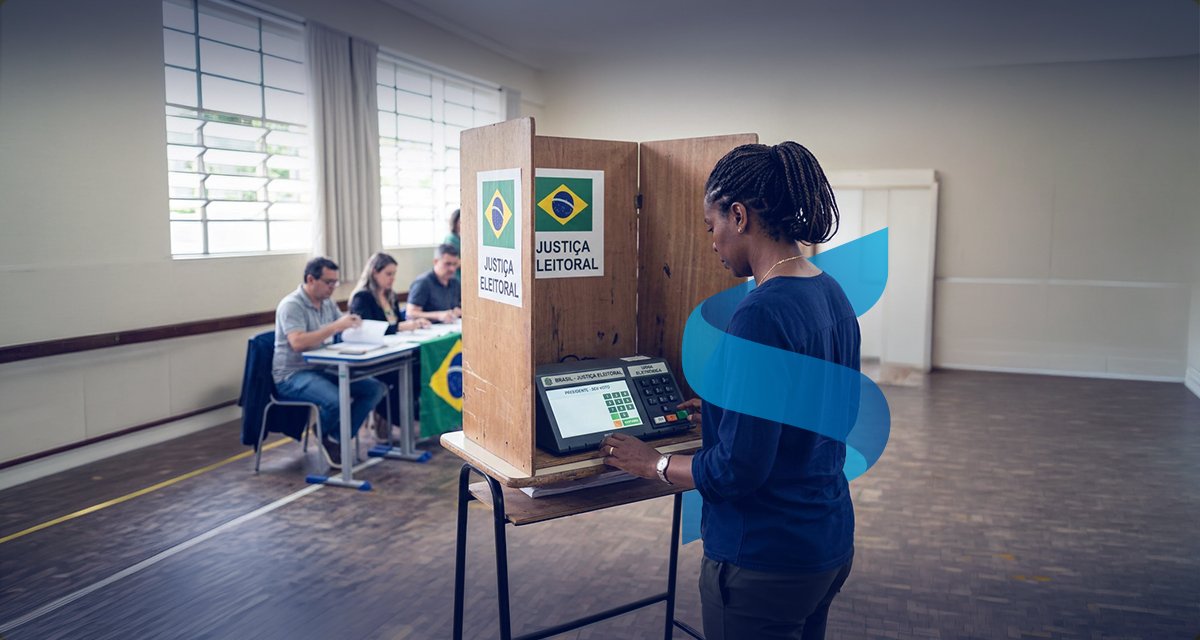
O resultado de uma eleição presidencial pode começar a produzir efeitos sobre as empresas antes mesmo da posse do novo governo. Expectativas sobre juros, tributação, crédito e regulamentação influenciam decisões de investimento, contratação e planejamento financeiro. Algumas empresas preferem aguardar definições; outras antecipam decisões para evitar condições que consideram desfavoráveis. Em ambos os casos, a percepção de risco já está interferindo nos negócios, embora o cenário que a motivou ainda não tenha se concretizado.
As eleições de 2026 acontecem em um ambiente econômico que exige atenção. O Fundo Monetário Internacional projeta crescimento de 2,2% para o país neste ano e de 1,9% em 2027, enquanto as condições de financiamento e a trajetória das contas públicas permanecem entre os fatores relevantes para as decisões empresariais. A disputa eleitoral acrescenta uma variável a esse quadro, pois seu desfecho pode influenciar as expectativas sobre a condução da economia nos próximos anos.
Continuidade ou mudança são possibilidades com implicações distintas, mas nenhuma delas elimina a necessidade de avaliar riscos. A permanência de uma orientação política não significa que as condições econômicas permanecerão inalteradas. Da mesma forma, uma mudança de governo não determina, por si só, instabilidade ou ruptura. Para as empresas, o que importa é identificar quais decisões e condições de operação podem ser afetadas pelas políticas que vierem a ser adotadas.
A reforma tributária oferece um exemplo de como essa análise deve funcionar. Sua implementação envolve mudanças em sistemas de faturamento, processos contábeis, contratos e procedimentos fiscais. Essas adaptações decorrem de regras e cronogramas já estabelecidos, independentemente do resultado eleitoral. Entretanto, as empresas também precisam acompanhar possíveis alterações regulamentares e seus efeitos sobre custos, preços e obrigações. Adiar providências necessárias apenas na expectativa de mudanças políticas pode criar dificuldades operacionais que poderiam ter sido evitadas.
Há situações semelhantes em outros setores. Empresas que dependem de financiamento para expandir suas atividades precisam considerar o custo do crédito. Negócios com contratos de longo prazo devem examinar cláusulas de reajuste e compromissos financeiros. Operações expostas ao comércio internacional precisam acompanhar o câmbio e as condições de importação e exportação. A relevância de cada variável depende das características do negócio, e não apenas da conjuntura política.
Há, porém, uma diferença importante entre reconhecer uma exposição e decidir como agir diante dela. A percepção de risco pode levar uma empresa a suspender investimentos que continuariam viáveis ou, no sentido oposto, a assumir compromissos sem avaliar adequadamente suas consequências. Trabalhar com cenários permite examinar essas decisões com maior objetividade, considerando o que aconteceria com receitas, custos e obrigações caso determinadas condições se alterassem.
Essa análise também ajuda a definir o papel dos seguros. Alterações na política econômica ou na legislação não são riscos que uma apólice empresarial convencional possa neutralizar. Entretanto, a proteção do patrimônio, a cobertura de responsabilidades e a preparação para interrupções operacionais continuam necessárias em qualquer cenário político. A revisão dos contratos de seguro deve acompanhar as mudanças efetivas nas atividades e nas exposições da empresa, sem depender exclusivamente das expectativas sobre o próximo governo.
Na SICCS, entendemos que a gestão de riscos precisa acompanhar a realidade dos negócios, inclusive quando ela é marcada por incertezas que ultrapassam o controle dos gestores. O resultado das urnas poderá influenciar decisões e prioridades nos próximos anos, mas a responsabilidade de proteger a empresa permanece a mesma. Preparar-se para diferentes cenários permite atravessar períodos de continuidade ou mudança com maior capacidade de adaptação, sem transformar cada expectativa política em uma aposta sobre o futuro.
Referências:
www.tse.jus.br
www.imf.org
www.bcb.gov.br
www.gov.br/receitafederal
www.siccseguros.com.br

Seguro não evita catástrofes. Então por que ele pode tornar um país mais resiliente?
"Quando uma enchente destrói casas e empresas, uma tempestade compromete a infraestrutura de uma cidade ou uma seca provoca perdas em larga escala, o seguro não consegue impedir que nada disso aconteça. Mas a capacidade de uma sociedade de se recuperar também depende de como as perdas serão absorvidas depois do desastre."
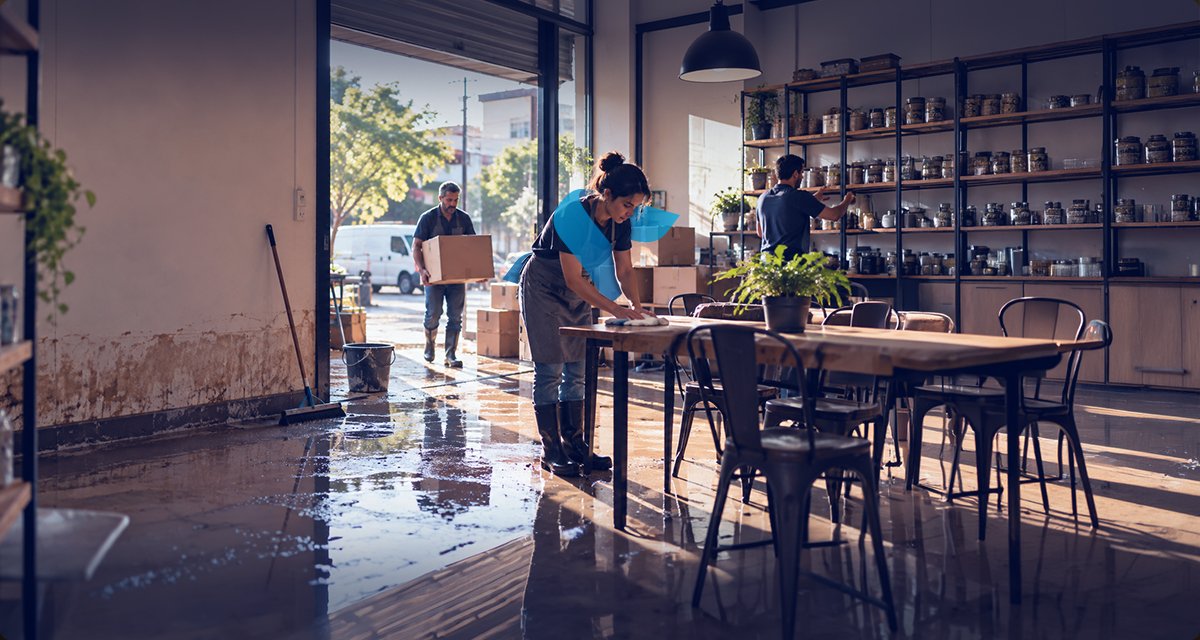
Uma catástrofe pode destruir patrimônio em poucas horas, interromper atividades produtivas e exigir recursos extraordinários de famílias, empresas e governos. Quando parte relevante dessas perdas está segurada, já existe um mecanismo estruturado para transferir recursos aos atingidos e financiar a reconstrução. Quando não está, a conta permanece com quem sofreu o dano ou, em muitos casos, acaba chegando ao poder público.
A diferença entre as perdas econômicas provocadas por um desastre e aquilo que efetivamente estava coberto por seguros é conhecida internacionalmente como protection gap, ou lacuna de proteção. Um país pode, portanto, estar bastante exposto a catástrofes não apenas pela frequência ou intensidade dos eventos, mas também pela capacidade financeira disponível para enfrentá-los depois que acontecem.
No Brasil, essa discussão ganhou importância com o aumento dos impactos provocados por eventos climáticos extremos. A Superintendência de Seguros Privados (Susep) criou um grupo de trabalho específico para seguros-catástrofe, encarregado de estudar alternativas regulatórias e legais capazes de ampliar a resiliência do país diante desses eventos.
Não se trata simplesmente de criar uma nova modalidade de apólice. Catástrofes podem atingir milhares de segurados ao mesmo tempo, concentrar perdas em uma região e gerar indenizações muito superiores às observadas em situações convencionais. Absorver impactos dessa dimensão exige capacidade financeira, resseguro, diversificação geográfica e mecanismos que permitam distribuir as perdas entre diferentes agentes e mercados.
Esse raciocínio também vale para cada empresa. Os efeitos de uma catástrofe não terminam nos danos físicos causados a prédios, máquinas, estoques ou veículos. Uma operação pode perder receita enquanto permanece paralisada, enfrentar despesas extraordinárias para retomar suas atividades, deixar de cumprir contratos ou ter dificuldades para atender clientes. Dependendo da duração e da intensidade do evento, o impacto chega ao caixa e pode comprometer investimentos e outras obrigações assumidas antes do desastre.
E nem é necessário que a empresa seja diretamente atingida. Um fornecedor essencial pode interromper a produção, uma rodovia pode ficar bloqueada, o fornecimento de energia pode ser comprometido ou determinada região pode permanecer inacessível durante dias. Por isso, avaliar a exposição a catástrofes exige olhar além dos próprios ativos e entender de quais estruturas, fornecedores e serviços a continuidade do negócio depende.
Seguro e prevenção, portanto, cumprem papéis complementares. Infraestrutura, planejamento urbano, sistemas de alerta, manutenção, planos de continuidade e medidas de adaptação podem reduzir vulnerabilidades. O seguro entra na parcela do risco que permanece e oferece capacidade financeira para responder quando a prevenção não foi suficiente para evitar a perda.
É nesse sentido que um mercado segurador desenvolvido contribui para a resiliência econômica. O seguro não impede a chuva, o incêndio, a seca ou a tempestade, mas pode acelerar a reconstrução, preservar recursos de famílias e empresas e evitar que todo o impacto financeiro permaneça concentrado justamente sobre quem já sofreu as consequências do desastre.
Na SICCS, entendemos que proteger não significa prometer que o risco deixará de existir. Significa conhecê-lo, reduzi-lo quando possível e preparar respostas para aquilo que não pode ser eliminado. Diante de uma catástrofe, essa preparação pode fazer diferença não apenas no tamanho da perda, mas no tempo necessário para voltar a funcionar.
Referências
www.gov.br/susep
www.cnseg.org.br
www.gov.br/fazenda
www.swissre.com
www.munichre.com
Sua empresa sobreviveria à perda do seu maior cliente?
Faturamento alto nem sempre significa risco baixo.
Conquistar um grande cliente é, naturalmente, uma ótima notícia. O contrato aumenta o faturamento, traz escala e pode impulsionar o crescimento. Mas existe uma pergunta que normalmente recebe menos atenção: o que aconteceria com a empresa se esse cliente desaparecesse amanhã?
A questão é particularmente importante quando uma parcela relevante da receita está concentrada em poucos contratos. Uma empresa pode apresentar bons resultados e, ainda assim, carregar uma vulnerabilidade importante se parte significativa de seu faturamento depender de decisões tomadas fora dela.
É o chamado risco de concentração de receita. Ele não transforma grandes clientes em um problema, mas exige que seu peso seja considerado na análise do negócio. Afinal, uma relação comercial pode terminar por inúmeros motivos, inclusive quando ambas as partes estão financeiramente saudáveis.
Por isso, conhecer a participação dos principais clientes no faturamento é apenas o primeiro passo. É preciso entender o impacto que a perda de cada um produziria sobre caixa, custos e capacidade operacional, além do tempo necessário para recompor aquela receita. Quando essa análise é feita antecipadamente, a empresa pode decidir se precisa diversificar sua carteira, criar reservas, tornar sua estrutura de custos mais flexível ou preparar outras respostas para uma eventual ruptura.
Há também riscos relacionados à própria capacidade de pagamento do cliente. Nesse caso, acompanhar sua situação financeira e estabelecer políticas adequadas de crédito ajudam a reduzir a exposição, enquanto determinadas perdas por inadimplência podem ser transferidas ao mercado segurador. É nesse contexto que entra o seguro de crédito.
Há, inclusive, uma diferença importante entre perder um cliente e não receber dele. O seguro de crédito pode proteger a empresa contra determinados riscos de inadimplência, conforme as condições contratadas, mas não substitui uma estratégia comercial capaz de lidar com a concentração. Se um grande cliente simplesmente decide levar seus negócios para outro fornecedor, o problema permanece essencialmente empresarial.
Essa distinção ajuda a revelar algo maior. Gestão de riscos não consiste em tentar impedir que todas as coisas ruins aconteçam, nem em contratar um seguro para cada possibilidade. Consiste também em identificar quais acontecimentos a empresa consegue suportar e quais têm potencial para comprometer sua capacidade de continuar operando normalmente.
Na SICCS, esse olhar faz parte da análise de riscos: compreender não apenas quais eventos podem causar perdas, mas como a estrutura do próprio negócio pode ampliar suas consequências. Porque, às vezes, o maior risco de um grande cliente não está em perdê-lo. Está em descobrir, tarde demais, quanto a empresa dependia dele.
Fontes
www.gov.br/susep
www.sebrae.com.br
www.coface.com.br
www.allianz-trade.com
www.atradius.com
Cyber já envolvia risco. Aí chegou a IA.
Há poucos anos, mapear risco digital significava pensar principalmente em invasões, ransomware, vazamento de dados e interrupção de sistemas. Esses riscos continuam existindo - e os números das indenizações mostram que suas consequências financeiras são concretas. A diferença é que agora a IA começa a alterar tanto a escala quanto a natureza dessas exposições.
Os números mais recentes do mercado brasileiro ajudam a dimensionar essa exposição. Entre janeiro e abril de 2026, as indenizações pagas pelo seguro cibernético chegaram a quase R$ 30 milhões, crescimento de nada menos que 253,1% em relação ao mesmo período de 2025, enquanto a arrecadação da modalidade cresceu 71,1%, alcançando R$ 134,6 milhões em prêmios.
Esses percentuais não significam, isoladamente, que o risco cibernético tenha aumentado na mesma proporção. O crescimento pode refletir uma combinação de maior contratação de seguros, aumento da frequência ou severidade dos sinistros, expansão da exposição digital e amadurecimento do próprio mercado. Mas os valores deixam claro algo mais importante: o risco digital já produz consequências financeiras concretas e relevantes para as empresas.
É justamente nesse cenário que a inteligência artificial acrescenta uma nova camada de complexidade. No Allianz Risk Barometer 2026, a IA apareceu pela primeira vez no ranking brasileiro e já ocupou o primeiro lugar, citada por 32% dos participantes, imediatamente à frente dos incidentes cibernéticos, com 31%. Globalmente, cyber continua liderando, enquanto a IA saltou da décima para a segunda posição em apenas um ano.
A proximidade entre os dois riscos não parece casual. A IA pode ampliar a capacidade de produzir phishing mais convincente, automatizar ataques, explorar vulnerabilidades e sofisticar fraudes por meio de falsificação de voz, imagem e identidade. Ao mesmo tempo, sua utilização dentro das próprias empresas cria outras exposições: acesso automatizado a sistemas e dados, vazamento de informações confidenciais, decisões incorretas tomadas por modelos, problemas de propriedade intelectual e dúvidas sobre responsabilidade quando uma ação automatizada provoca prejuízo.
O avanço dos chamados agentes autônomos torna essa fronteira ainda mais difícil de definir. Sistemas de IA já conseguem receber um objetivo e executar sucessivas ações com algum grau de autonomia, inclusive acessando ambientes corporativos para realizar determinadas tarefas. Para o mercado segurador, isso começa a produzir uma questão que até pouco tempo atrás parecia teórica: o que acontece quando um sistema autorizado a entrar em uma rede provoca um dano sem que tenha ocorrido uma invasão convencional?
A resposta interessa muito além das seguradoras. Imagine uma fraude em que um deepfake reproduza a voz de um executivo e induza um funcionário a realizar uma transferência. Estamos diante de um incidente cyber, de fraude, de crime ou de falha de processo? E se um agente de IA, utilizando credenciais que recebeu legitimamente, expuser informações confidenciais ou executar uma ação que interrompa uma operação?
Essas situações mostram por que a evolução tecnológica tende a tornar insuficiente uma gestão baseada apenas em categorias estanques de risco. Cyber, crime, responsabilidade civil, erro operacional e risco tecnológico podem se encontrar em um mesmo evento, enquanto as consequências atravessam diferentes áreas da organização.
Para as empresas, portanto, a pergunta mais importante talvez não seja qual seguro cobre inteligência artificial. Antes disso, é preciso entender quais exposições a IA está criando ou modificando dentro da operação, quais controles existem para administrá-las e quais consequências precisam ser transferidas para o mercado segurador.
Essa mudança já começa a chegar às próprias apólices. Seguradoras internacionais estão revendo definições e condições de coberturas cyber para lidar com situações envolvendo agentes autônomos e outros riscos associados à IA. O desafio é especialmente complexo porque ainda existe pouco histórico de sinistros capaz de mostrar com precisão como essas exposições se comportam e quanto podem custar.
Na SICCS, acompanhamos essa transformação porque a evolução do risco precisa ser acompanhada pela evolução da proteção. Quando novas tecnologias embaralham fronteiras que antes pareciam claras, compreender a exposição real de cada empresa torna-se ainda mais importante do que simplesmente atribuir um nome ao risco.
Fontes
www.allianz.com
www.gov.br/susep
www.cnseg.org.br
www.reuters.com
www.weforum.org
www.ibm.com
Consórcio tem uma lógica que pode ensinar muito à sua empresa.
Nem tudo o que acontecerá no futuro é imprevisível.
Uma empresa talvez não saiba quando enfrentará uma crise, um acidente ou uma interrupção importante, mas sabe que equipamentos precisarão ser substituídos, contratos vencerão, investimentos serão necessários e determinadas decisões terão de ser tomadas. Na vida pessoal acontece algo parecido: trocar de carro, comprar um imóvel ou formar patrimônio são objetivos que muitas vezes podem ser previstos com bastante antecedência.
É justamente nesse espaço entre o presente e uma necessidade futura que o consórcio encontra sua lógica. Para quem não precisa adquirir um bem imediatamente, ele permite organizar ao longo do tempo os recursos destinados a uma compra planejada, sabendo que a contemplação pode ocorrer por sorteio ou lance e que, portanto, não existe uma data garantida para receber a carta de crédito.
Esse detalhe é importante porque ajuda a entender o princípio por trás do instrumento: planejamento não elimina incertezas, mas pode reduzir nossa dependência delas.
No universo empresarial, essa mesma lógica assume outras formas. Orçamentos, reservas financeiras, seguros, manutenção preventiva e planejamento de investimentos são mecanismos diferentes, destinados a necessidades diferentes, mas todos compartilham em alguma medida a tentativa de evitar que decisões relevantes precisem ser tomadas apenas quando a urgência já se instalou.
E urgência costuma custar caro. Uma empresa que só descobre a necessidade de substituir um equipamento quando ele para, que procura crédito com o caixa já pressionado ou que pensa em determinada exposição somente depois de uma perda passa a decidir com menos tempo, menos alternativas e, frequentemente, menor poder de negociação. O mesmo vale para a renovação de uma frota ou de um contrato relevante: antecipar o movimento amplia as opções; deixar para a última hora as reduz.
Por isso, previsibilidade tem valor. E ela não significa saber exatamente o que acontecerá ou quando acontecerá, mas reconhecer antecipadamente necessidades, exposições e possibilidades para ampliar a capacidade de escolha quando chegar a hora de agir.
É nesse ponto que uma ferramenta tipicamente associada ao consumidor ajuda a ilustrar um princípio importante para qualquer organização. No consórcio, uma necessidade futura pode começar a ser administrada financeiramente antes de se tornar imediata. Na gestão empresarial, antecipar cenários cumpre função semelhante: permite preparar recursos, estabelecer alternativas e tomar decisões em condições melhores.
Naturalmente, nem toda necessidade pode ser antecipada e nem todo risco pode ser previsto. É justamente por isso que planejamento e proteção precisam caminhar juntos. Para aquilo que pode ser planejado, organização e antecedência aumentam as possibilidades de escolha; para aquilo que permanece incerto, mecanismos adequados de gestão e transferência de riscos ajudam a proteger pessoas, patrimônio e operações.
A SICCS atua nos dois lados dessa equação. Para empresas, desenvolvemos soluções de seguros e gestão de riscos voltadas à proteção das operações e à redução das consequências da incerteza. Para pessoas, oferecemos alternativas como o consórcio para quem deseja planejar aquisições e construir patrimônio.
São necessidades diferentes, atendidas por instrumentos diferentes, mas existe uma ideia que conecta esses dois universos: quanto maior a capacidade de se preparar hoje para as necessidades e riscos de amanhã, maior tende a ser a liberdade para decidir.
Compreendendo - e atendendo - esses dois universos, a SICCS abraça de forma ampla o coração de seu propósito: oferecer proteção.
Há dez anos, decidimos fazer diferente. E continuamos fazendo.
Dez anos podem parecer apenas uma marca no calendário. Para uma empresa, porém, representam milhares de decisões, algumas pequenas, outras capazes de definir toda uma trajetória. A história da SICCS começou exatamente assim: com uma decisão. A decisão de acreditar que havia espaço para fazer diferente em um mercado já consolidado.
Naquele momento, a escolha não foi simplesmente abrir uma nova corretora de seguros. A decisão foi construir uma empresa capaz de oferecer atendimento próximo, compreender a realidade de cada cliente e desenvolver soluções sob medida, sem limitar sua atuação aos modelos tradicionais que predominavam no setor. Em vez de adaptar o cliente às soluções disponíveis, a ideia era adaptar as soluções às necessidades de cada cliente. Ou seja, uma boutique de seguros. Mas essa opção não tem relação direta com tamanho, e sim com propósito.
Foi dessa visão que nasceu a SICCS – Soluções Integradas de Consultoria e Corretagem de Seguros.
O próprio nome traduz um conceito que continua atual dez anos depois. Desde o início, entendemos que muitos desafios das empresas não se resolvem com uma única resposta, e que a melhor solução nem sempre está restrita ao universo dos seguros. Era preciso reunir conhecimento, parceiros e experiência para construir caminhos personalizados, oferecendo ao cliente exatamente aquilo de que ele precisava.
Essa proposta também deu origem a outro compromisso que permanece até hoje: cultivar relações próximas e duradouras. Em um mercado no qual muitas empresas acabam se sentindo apenas mais um cliente em grandes estruturas, escolhemos conhecer pessoas, entender negócios e acompanhar cada desafio com a atenção que ele merece.
Ao longo dessa década, a SICCS cresceu, ampliou sua atuação, conquistou novos clientes e expandiu sua presença para diferentes regiões do Brasil. O mercado mudou, novos riscos surgiram, as organizações passaram por profundas transformações e a gestão de riscos tornou-se ainda mais estratégica. Apesar de todas essas mudanças, a essência da empresa permaneceu a mesma.
Continuamos acreditando que ouvir é tão importante quanto orientar, que cada organização possui necessidades próprias e que soluções padronizadas dificilmente respondem a desafios complexos. Mais do que comercializar seguros, buscamos compreender contextos, antecipar riscos e construir relações de confiança capazes de atravessar o tempo.
Completar dez anos é motivo de orgulho, mas também de gratidão. Nada disso seria possível sem a confiança de clientes, parceiros, colaboradores e de todos aqueles que, em diferentes momentos, caminharam ao nosso lado e ajudaram a transformar uma ideia em uma empresa sólida, respeitada e preparada para os desafios do futuro.
Celebramos esta primeira década com a mesma convicção que inspirou o início da nossa história: a de que empresas crescem de forma consistente quando permanecem fiéis ao propósito que lhes deu origem. Foi assim que nascemos, é assim que seguimos construindo os próximos capítulos dessa trajetória.
NR-1: a suspensão das multas pelo STF elimina o risco?
A decisão do ministro André Mendonça, do Supremo Tribunal Federal (STF), de suspender por 90 dias a aplicação de multas e outras medidas punitivas relacionadas aos fatores de riscos psicossociais previstos na NR-1 chamou a atenção de empresas de todo o país. A liminar, concedida na ADPF 1316, busca criar um ambiente de diálogo para definir parâmetros mais claros sobre a forma de avaliação desses riscos, por meio do Núcleo de Solução Consensual de Conflitos (Nusol) do STF.
A notícia gerou uma dúvida compreensível: afinal, a suspensão das sanções significa que as empresas deixaram de precisar gerenciar os riscos psicossociais? A resposta é não, porque a decisão do STF suspendeu temporariamente apenas o efeito punitivo relacionado aos dispositivos questionados, mas NR-1 continua em vigor, e a obrigação de identificar, avaliar, documentar, monitorar e gerenciar os riscos psicossociais permanece válida.
Essa distinção revela uma diferença importante, muitas vezes ignorada na gestão de riscos: sanção e risco não são a mesma coisa.
A possibilidade de uma multa representa um risco regulatório. Já fatores como assédio, burnout, sobrecarga de trabalho, conflitos interpessoais e ambientes organizacionais disfuncionais representam riscos ocupacionais que podem produzir consequências concretas para trabalhadores e empresas, independentemente da existência de uma autuação administrativa. Em outras palavras, a liminar alterou temporariamente uma consequência jurídica, mas não modificou a realidade operacional que motivou a atualização da NR-1.
Essa diferença ajuda a compreender por que organizações maduras não estruturam seus programas de prevenção apenas para evitar multas. Quando a gestão de riscos depende exclusivamente da fiscalização, ela tende a ser reativa. Quando parte da compreensão de que determinados fatores podem gerar afastamentos, perda de produtividade, conflitos internos, passivos trabalhistas e impactos reputacionais, a prevenção deixa de ser apenas uma obrigação legal e passa a integrar a estratégia da organização.
A própria decisão do STF tem relevância que vai além da suspensão temporária das sanções. Ao suspender temporariamente as sanções e abrir espaço para a construção de critérios mais objetivos, a Corte reconheceu a necessidade de maior segurança jurídica na aplicação da norma. Esse processo poderá contribuir para tornar a fiscalização mais uniforme e previsível, reduzindo dúvidas tanto para empresas quanto para trabalhadores.
Enquanto esse debate evolui, permanece um fato incontornável: os riscos psicossociais continuam existindo e exigindo atenção das organizações.
Na SICCS, entendemos que uma gestão de riscos consistente não se limita ao cumprimento formal de exigências regulatórias. Ela busca compreender os fatores que efetivamente podem comprometer pessoas, operações e resultados, independentemente do momento em que uma eventual sanção possa ser aplicada. Continuaremos acompanhando os desdobramentos jurídicos e regulatórios desse tema para manter nossos clientes informados sobre eventuais mudanças e seus impactos na gestão de riscos empresariais.
Referências
www.portal.stf.jus.br
www.noticias.stf.jus.br
www.gov.br/trabalho-e-emprego
www.ilo.org
www.coso.org
www.iso.org
O paradoxo da prevenção: quando o sucesso faz o risco parecer inexistente
Existe um curioso paradoxo que acompanha praticamente toda estratégia de prevenção bem-sucedida: quanto melhor ela funciona, maior a chance de parecer desnecessária.
As campanhas de vacinação ilustram esse fenômeno de forma exemplar. Ao longo de décadas, elas praticamente erradicaram a poliomielite e reduziram drasticamente a incidência do sarampo em diversos países. Como consequência, milhões de pessoas cresceram sem conviver com essas doenças e passaram a enxergá-las como ameaças distantes ou até inexistentes.
Mas essa percepção inverte a relação de causa e efeito: as doenças não desapareceram porque deixaram de representar um risco. Tornaram-se raras justamente porque a prevenção foi mantida de forma consistente. Sempre que a cobertura vacinal diminui, o risco reaparece, lembrando que o sucesso da prevenção nunca eliminou a ameaça - apenas a manteve sob controle.
No ambiente empresarial, o mecanismo é muito parecido. Quando uma organização passa anos sem registrar acidentes relevantes, grandes litígios, interrupções operacionais ou sinistros importantes, é natural que surja a dúvida sobre a necessidade de continuar investindo em prevenção. Afinal, se nada aconteceu durante tanto tempo, talvez o risco nunca tenha sido tão significativo.
É exatamente aí que mora o paradoxo. Os melhores programas de gestão de riscos têm uma característica curiosa: seu maior resultado é justamente aquilo que não aconteceu.
Um acidente prevenido não gera manchetes. Um ataque cibernético bloqueado antes de causar danos não entra nas estatísticas da empresa. Uma falha operacional corrigida antecipadamente dificilmente será lembrada meses depois.
Paradoxalmente, o próprio sucesso da prevenção pode enfraquecer a percepção de seu valor.
Quando isso acontece, treinamentos são adiados, controles são flexibilizados, revisões deixam de ser prioridade e investimentos passam a ser vistos apenas como despesas. Não porque o risco tenha desaparecido, mas porque ele deixou de ser visível.
Esse talvez seja um dos maiores desafios da gestão de riscos: convencer organizações a manter esforços justamente nos momentos em que tudo parece estar funcionando bem.
Na prática, prevenir nunca significou garantir que nada acontecerá. Significa reduzir probabilidades, limitar impactos e aumentar a capacidade de resposta quando eventos adversos ocorrerem. É essa lógica que sustenta programas de segurança do trabalho, proteção patrimonial, segurança da informação, continuidade de negócios e seguros.
Na SICCS, entendemos que a eficácia da gestão de riscos nem sempre se mede pelos problemas enfrentados, mas principalmente pelos problemas evitados.
Porque, muitas vezes, o maior sucesso da prevenção é exatamente isso: fazer o risco parecer inexistente.
Referência
www.who.int
www.gov.br/saude
www.gov.br/trabalho-e-emprego
www.ilo.org
www.iso.org
www.coso.org
www.hbr.org
O pênalti como metáfora da gestão de risco
Em algum momento de toda Copa do Mundo vemos a mesma cena: um jogador caminha lentamente até a marca do pênalti enquanto milhões de pessoas prendem a respiração.
Para quem assiste, parece um duelo entre talento e sorte. Na prática, porém, o cobrador raramente toma uma decisão aleatória.
Antes mesmo de posicionar a bola, entram em jogo informações acumuladas ao longo de anos: padrões do goleiro, estatísticas de defesas, regiões do gol com maior taxa de conversão, contexto da partida e até o comportamento esperado do adversário sob pressão.
O objetivo não é encontrar um chute infalível - ele simplesmente não existe (Zico e Messi estão aí para provar). O objetivo é aumentar a probabilidade de sucesso. E é exatamente assim que funciona a gestão de riscos.
Nenhuma empresa consegue eliminar completamente a possibilidade de um sinistro, de um erro operacional, de uma mudança regulatória ou de uma decisão judicial inesperada. O que ela pode fazer é reunir informações, analisar cenários e tomar decisões que reduzam sua exposição e aumentem suas chances de um resultado favorável.
É por isso que os melhores cobradores nem sempre escolhem o chute mais forte ou o mais bonito. Escolhem aquele que oferece a melhor relação entre risco e recompensa.
Mirar próximo ao ângulo pode tornar a defesa muito mais difícil, mas também aumenta a chance de errar o alvo. Chutar no centro evita esse risco, mas facilita a vida do goleiro. Entre um extremo e outro, a decisão ideal depende de contexto, preparação e estratégia.
Empresas enfrentam dilemas semelhantes todos os dias. Contratar ou internalizar? Expandir ou consolidar? Assumir determinado risco ou transferi-lo por meio de um seguro? Buscar o maior retorno possível ou preservar estabilidade? Nenhuma dessas decisões elimina a incerteza: todas procuram administrá-la.
Talvez seja essa a principal lição “escondida” (mas bem à vista) em uma cobrança de pênalti. O resultado pode ser decidido em segundos, mas a probabilidade de sucesso começou a ser construída muito antes do apito do árbitro.
Na SICCS, entendemos gestão de riscos exatamente dessa forma: não como a promessa de impedir qualquer perda, mas como um conjunto de escolhas capazes de substituir a dependência da sorte por decisões fundamentadas. E, nesse jogo, somos craques.
Referências
www.fifa.com
www.statsbomb.com
www.theanalyst.com
www.hbr.org
www.mckinsey.com
www.worldfootball.net
A expansão silenciosa da responsabilidade empresarial
Uma nova lei sancionada no Brasil — a Lei nº 15.377/2026 — determina que empresas divulguem campanhas de conscientização sobre vacinação, HPV e câncer, além de informar trabalhadores sobre o direito de ausência para realização de exames preventivos. À primeira vista, trata-se apenas de uma medida pontual de saúde pública. Mas, observada com mais atenção, ela revela um movimento mais amplo, e cada vez mais presente, na dinâmica corporativa contemporânea: a expansão gradual das responsabilidades atribuídas às empresas.
Durante muito tempo, o papel empresarial esteve concentrado em funções relativamente delimitadas: contratação, remuneração, operação e cumprimento de obrigações trabalhistas básicas. Com o passar dos anos, porém, esse perímetro começou a se ampliar.
Benefícios corporativos, assistência médica, programas de qualidade de vida, saúde mental, diversidade, inclusão, sustentabilidade, bem-estar e ações de prevenção passaram, gradualmente, a integrar o conjunto de expectativas projetadas sobre as organizações. Em muitos casos, não apenas por iniciativa das próprias empresas, mas também por pressão regulatória, cultural e social.
A nova legislação se insere exatamente nesse contexto. Embora a conscientização sobre vacinação e prevenção do câncer esteja ligada à saúde individual, seus efeitos ultrapassam a esfera privada. Diagnósticos tardios, afastamentos prolongados, redução de produtividade e aumento de custos assistenciais produzem impactos concretos sobre o ambiente corporativo. O risco deixa de ser exclusivamente pessoal e passa a gerar consequências operacionais, econômicas e organizacionais.
É nesse ponto que a fronteira entre responsabilidade individual, estatal e empresarial começa a se reorganizar.
A empresa deixa de atuar apenas como espaço de trabalho e passa, ainda que indiretamente, a integrar estruturas mais amplas de prevenção e mitigação de risco. Não necessariamente porque essa tenha sido sua função original, mas porque sistemas complexos tendem a redistribuir responsabilidades conforme os impactos deixam de ser isolados.
Esse movimento ocorre de forma silenciosa. Raramente surge em mudanças abruptas. Ele avança por meio de pequenas incorporações sucessivas: novas exigências, novos deveres informacionais, novas expectativas sociais e novos parâmetros de atuação.
Isoladamente, cada medida parece limitada. Em conjunto, elas redesenham o papel institucional das organizações.
Isso não significa que empresas estejam substituindo o Estado ou assumindo integralmente funções de saúde pública. Mas significa, sim, que o ambiente corporativo passou a ser visto como um ponto estratégico de influência sobre comportamentos capazes de produzir efeitos coletivos. E isso altera a própria lógica da gestão empresarial.
Questões que antes poderiam ser consideradas externas à operação passam a interferir diretamente em continuidade, produtividade, custo, reputação e exposição jurídica. A consequência é uma ampliação gradual do conceito de risco corporativo.
O que antes era visto apenas como tema humano ou social passa também a ser interpretado como variável operacional.
Esse fenômeno não se limita à saúde. Ele aparece em diferentes áreas: sustentabilidade, governança, diversidade, proteção de dados, bem-estar psicológico e responsabilidade social. Em todos esses casos, há um elemento comum: expectativas sociais mais amplas começam a ser incorporadas ao funcionamento empresarial.
Por isso, compreender o ambiente corporativo atual exige mais do que analisar contratos, operações e indicadores financeiros. Exige entender como responsabilidades adicionais passam a se acumular sobre as organizações — muitas vezes de forma incremental, difusa e silenciosa.
Na SICCS, essa leitura faz parte da própria análise de risco contemporânea: perceber não apenas os eventos evidentes, mas também as transformações estruturais que alteram, aos poucos, o papel esperado das empresas dentro da sociedade.
Porque, em sistemas complexos, mudanças relevantes raramente chegam de forma abrupta. Na maior parte das vezes, elas se expandem silenciosamente — até que o novo padrão já tenha se tornado normal.